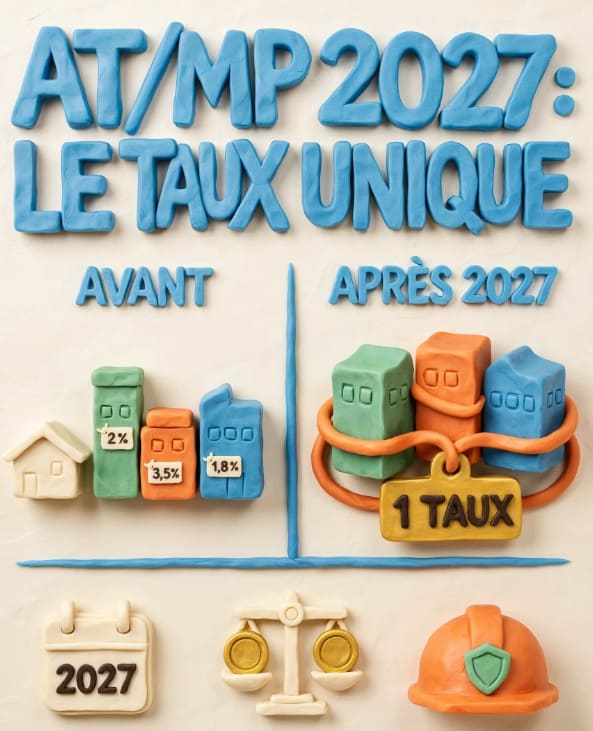
À partir de 2027, fini le choix : les entreprises en tarification AT/MP individuelle ou mixte se verront appliquer automatiquement un taux unique pour tous leurs établissements d’une même catégorie de risque. C’est ce que prévoit le décret n° 2026-951 du 13 octobre 2026, publié au Journal officiel du 14 octobre. Ce changement, discret en apparence, peut modifier sensiblement le montant de vos cotisations. Voici, pas à pas, ce qu’il faut comprendre.
La cotisation AT/MP, c’est quoi exactement ?
La cotisation accidents du travail et maladies professionnelles (AT/MP) finance la branche « risques professionnels » de la Sécurité sociale. Elle sert à indemniser les salariés victimes d’un accident du travail, d’un accident de trajet ou d’une maladie professionnelle. Elle est entièrement à la charge de l’employeur et s’applique à la masse salariale.
Sa logique est simple : plus une activité est risquée, plus elle cotise. Chaque établissement est rattaché à un code risque correspondant à son activité. Le taux est fixé chaque année par la caisse régionale : la Carsat, la Cramif en Île-de-France ou la CGSS dans les DOM. Il est notifié par voie électronique, via le compte AT/MP sur net-entreprises.fr.
Pour les entreprises en tarification individuelle ou mixte, le taux repose sur la sinistralité réelle : le coût des accidents et maladies survenus sur trois années, rapporté à la masse salariale. Par exemple, le taux notifié en 2026 tient compte des sinistres de 2022, 2023 et 2024. À ce « taux brut » s’ajoutent des majorations forfaitaires (accidents de trajet, frais de gestion, charges de mutualisation) pour obtenir le taux net, celui qui figure sur vos bulletins de paie.
Les trois modes de tarification AT/MP
Le mode de tarification dépend de l’effectif global de l’entreprise, tous établissements confondus. En revanche, le taux lui-même est calculé établissement par établissement.
- Tarification collective : l’employeur applique le taux national fixé chaque année par arrêté pour son code risque. Sa propre sinistralité n’a aucun effet sur son taux.
- Tarification individuelle : le taux reflète directement le coût des accidents et maladies survenus dans l’entreprise. C’est le mode le plus « responsabilisant ».
- Tarification mixte : le taux combine une part collective et une part individuelle. Plus l’entreprise est grande, plus la part individuelle pèse lourd.
| Zone | Collective | Mixte | Individuelle |
|---|---|---|---|
| Hors Alsace-Moselle | Moins de 20 salariés | 20 à 149 salariés | 150 salariés ou plus |
| Alsace-Moselle (hors BTP) | Moins de 50 salariés | 50 à 149 salariés | 150 salariés ou plus |
| Alsace-Moselle (BTP) | Moins de 50 salariés | 50 à 299 salariés | 300 salariés ou plus |
À noter : certains établissements ou catégories de salariés restent toujours en tarification collective, quelle que soit la taille de l’entreprise (code de la sécurité sociale, art. D. 242-6-14).
Pourquoi cette réforme ? Un objectif d’économies et de prévention
La réforme répond d’abord à une contrainte budgétaire. Le 15 juin 2026, le ministre du Travail a demandé à la Commission des accidents du travail et des maladies professionnelles (CATMP) des pistes pour redresser les comptes de la branche AT/MP. L’objectif affiché : 800 millions d’euros d’économies dès 2027.
Parmi les propositions soumises aux partenaires sociaux figurait la bascule obligatoire vers une tarification au niveau de l’entreprise, et non plus de l’établissement. Selon le ministre, cette mesure devait rapporter à elle seule 288 millions d’euros dès 2027.
L’argument avancé est aussi celui de la prévention. Avec un taux par établissement, chaque site porte seul le coût de ses propres sinistres, et la sinistralité d’ensemble de l’entreprise reste fragmentée. Un taux unique mutualise la sinistralité à l’échelle de l’entreprise : la direction générale est alors directement concernée par les résultats de chaque site.
Le décret n° 2026-951 du 13 octobre 2026 traduit cette orientation. Il ne bouleverse pas l’économie générale du système et ne touche pas à la tarification collective.
Ce qui change en 2027 : le taux unique devient automatique
Avant : un taux par établissement, avec une option
Jusqu’en 2026, le principe est le calcul d’un taux par établissement. Une entreprise en tarification individuelle ou mixte peut toutefois demander un taux unique pour tous ses établissements d’une même catégorie de risque, situés hors Alsace-Moselle. C’est une option, que l’entreprise exerce ou non selon son intérêt.
À partir de 2027 : le taux unique s’impose
Le décret modifie l’article D. 242-6-1 du code de la sécurité sociale. Les entreprises en tarification individuelle ou mixte bénéficient désormais automatiquement d’un taux unique pour leurs établissements d’une même catégorie de risque, hors Alsace-Moselle. Aucun droit d’option n’est prévu : impossible de conserver des taux distincts par site.
Concrètement, si votre entreprise compte cinq entrepôts relevant du même code risque, elle aura un seul taux pour les cinq. En revanche, un siège administratif relevant d’un autre code risque gardera son propre taux.
Par cohérence, le code ne mentionne plus l’option dans les articles relatifs au taux brut individuel (art. D. 242-6-4) et à la limitation de la variation du taux net (art. D. 242-6-15).
Bon à savoir : en Alsace-Moselle, le taux unique par catégorie de risque est déjà obligatoire (art. D. 242-29). La réforme aligne en quelque sorte le reste du territoire sur cette règle.
Et pour les nouveaux établissements ?
Aujourd’hui, un établissement nouvellement créé relève de la tarification collective l’année de sa création et les deux années suivantes, quelle que soit la taille de l’entreprise (art. D. 242-6-17). Ensuite seulement, le mode de tarification normal s’applique.
À partir de 2027, tout dépend de la catégorie de risque du nouveau site :
| Situation du nouvel établissement | Taux applicable |
|---|---|
| Entreprise en tarification individuelle ou mixte, catégorie de risque déjà présente dans l’entreprise | Taux unique de l’entreprise, dès la création |
| Entreprise en tarification individuelle ou mixte, catégorie de risque nouvelle pour l’entreprise | Taux net collectif l’année de création + 2 années civiles suivantes (inchangé) |
| Entreprise en tarification collective | Taux net collectif l’année de création + 2 années civiles suivantes (inchangé) |
Exemple : une enseigne de 400 salariés ouvre un nouveau magasin relevant du même code risque que ses autres magasins. Dès 2027, ce magasin applique immédiatement le taux unique de l’entreprise, sans passer par la période de trois ans au taux collectif.
Variation du taux net : comment se fera la transition en 2027 ?
Pour éviter des hausses brutales, le taux net d’une entreprise en tarification individuelle ou mixte ne peut varier d’une année sur l’autre que dans certaines limites (art. D. 242-6-15). Ce mécanisme, appelé écrêtement, compare le nouveau taux au taux de l’année précédente.
Problème : en 2027, il n’existe pas encore de « taux unique de l’année précédente » pour les entreprises qui avaient des taux par site. Le décret règle la question. En 2027, la variation sera appréciée par rapport à un taux de référence : la moyenne des taux nets notifiés en 2026 aux établissements de la même catégorie de risque, pondérée par leur masse salariale de la dernière année connue.
Jusqu’ici, cette moyenne pondérée était réservée aux entreprises ayant opté pour le taux unique ou aux regroupements de catégories de risque. Une décision récente de la cour d’appel d’Amiens (5 juin 2026) l’a rappelé à une entreprise qui la réclamait sans avoir exercé l’option. En 2027, elle devient la règle pour tous.
Exemple chiffré
Une entreprise possède deux établissements relevant du même code risque :
| Établissement | Taux net 2026 | Masse salariale |
|---|---|---|
| Site A | 2,00 % | 3 000 000 € |
| Site B | 3,50 % | 1 000 000 € |
Le taux de référence pour 2027 se calcule ainsi :
\frac{(2{,}00 \times 3\,000\,000) + (3{,}50 \times 1\,000\,000)}{4\,000\,000} = 2{,}375\,\%C’est à partir de ce taux de 2,375 % que la Carsat appliquera les limites de variation pour fixer le taux unique 2027. Le site B devrait donc voir son taux baisser, tandis que le site A risque de voir le sien augmenter.
Quels impacts pour votre entreprise ? La checklist employeur
L’effet du taux unique dépend de l’écart entre vos sites. Une entreprise dont les établissements ont des taux proches verra peu de différence. Celle qui avait des sites très peu sinistrés pourra constater une hausse sur ceux-ci, compensée par une baisse ailleurs. Le coût global peut aussi évoluer, d’où l’économie attendue par les pouvoirs publics.
Pour anticiper, voici les points à vérifier dès maintenant :
- Consulter vos taux 2026 et leur détail dans le compte AT/MP sur net-entreprises.fr.
- Lister vos établissements par code risque et vérifier que chaque code est correct.
- Calculer votre taux de référence 2027 (moyenne pondérée par la masse salariale) pour estimer l’impact budgétaire.
- Contrôler les sinistres imputés sur 2023, 2024 et 2025, qui serviront au calcul des taux 2027.
- Prévoir la mise à jour du paramétrage de la paie et de la DSN dès réception de la notification 2027.
- Renforcer les actions de prévention sur les sites les plus sinistrés, dont le coût pèse désormais sur toute l’entreprise.
En cas d’erreur sur la notification, l’employeur peut former un recours, d’abord par un recours préalable auprès de la Carsat, puis devant la cour d’appel d’Amiens, compétente en matière de tarification AT/MP.
FAQ : tarification AT/MP 2027
Quand la réforme entre-t-elle en vigueur ? Elle s’applique aux cotisations AT/MP dues à compter de l’année 2027 (décret 2026-951, art. 5).
Les petites entreprises sont-elles concernées ? Non. Les entreprises en tarification collective (moins de 20 salariés hors Alsace-Moselle) ne sont pas touchées : elles continuent d’appliquer le taux national de leur code risque.
Peut-on refuser le taux unique ? Non. Le taux unique s’applique automatiquement, sans droit d’option.
Mes établissements ayant des activités différentes auront-ils le même taux ? Non. Le taux unique est fixé par catégorie de risque. Des sites relevant de codes risque différents conservent des taux distincts.
Comment est calculée la limite de variation en 2027 ? Par rapport à la moyenne des taux nets 2026 des établissements de la même catégorie de risque, pondérée par leur masse salariale.
Où consulter mon taux 2027 ? Dans le service « Consulter ses taux AT/MP et prévenir ses risques professionnels », accessible depuis votre compte sur net-entreprises.fr.
Sources
- Décret n° 2026-951 du 13 octobre 2026, JO du 14 octobre 2026 (texte fourni)
- Justice.fr – Cotisations AT/MP
- Ameli – Calcul du taux AT/MP pour les entreprises du BTP
- CA Amiens, tarification, 5 juin 2026, n° 24/04614
- GHR – Taux de cotisation AT/MP applicables pour 2026