Archives de catégorie : Paie

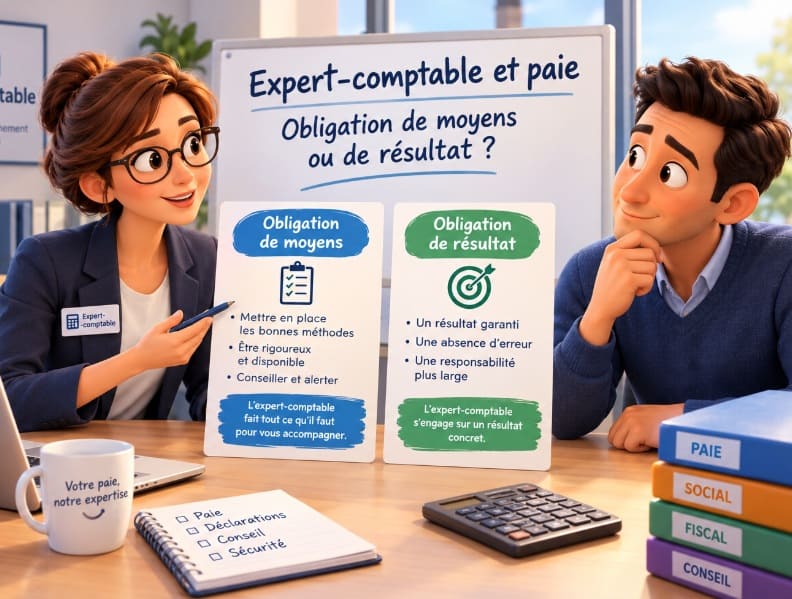
Expert-comptable et paie : obligation de moyens ou de résultat ?

erreur de paie et expertise comptable

L’expert-comptable qui fait la paie n’a pas d’obligation de résultat générale sur toute la situation sociale de son client. Il est en principe tenu d’une obligation de moyens. Mais les tâches simples et précises qu’il a acceptées, comme calculer un bulletin à partir d’éléments fournis, sont souvent traitées comme une obligation de résultat.

S’y ajoute un devoir de conseil et d’alerte très exigeant. La Cour de cassation l’a posé en 2009 et réaffirmé en 2024 : le cabinet qui établit les bulletins doit avertir son client des irrégularités du contrat de travail, même sans mission d’audit social.

Bulletin erroné, DSN en retard, temps partiel requalifié : voici comment se répartissent les responsabilités entre l’employeur et son cabinet.

Le principe : une obligation de moyens

Comme tout professionnel libéral, l’expert-comptable s’engage à mettre en œuvre les diligences attendues d’un professionnel compétent. Il ne garantit pas un résultat. Le décret n° 2012-432 du 30 mars 2012, qui fixe la déontologie de la profession, lui impose en outre une obligation générale d’information et de conseil envers ses clients.

Conséquence pratique : pour engager sa responsabilité contractuelle, le client doit en principe prouver trois choses. Une faute du cabinet, un préjudice, et le lien entre les deux.

Ce principe ne suffit pourtant pas à décrire la mission paie. Celle-ci mêle des tâches de calcul, des échéances déclaratives et du conseil, qui ne relèvent pas toutes du même régime.

Calcul de la paie et DSN : vers une obligation de résultat

La doctrine et plusieurs cours d’appel considèrent que les tâches simples, sans aléa, relèvent d’une obligation de résultat. La cour d’appel de Lyon a ainsi qualifié le calcul de rémunérations variables à partir de données fournies d’« obligation de simple calcul » (CA Lyon, 22 janv. 2015, n° 13/08579).

Concrètement, si le cabinet a reçu par écrit les heures, primes et absences du mois, le client n’a pas à démontrer une négligence. Il lui suffit de montrer l’écart entre les éléments transmis et le bulletin établi. La cour d’appel de Bourges a par exemple retenu la responsabilité d’un cabinet qui avait omis une prime de panier et appliqué un taux horaire inférieur au minimum conventionnel (CA Bourges, 22 nov. 2018, n° 17/01480).

Le même raisonnement vaut pour les déclarations. Si le cabinet s’est engagé à transmettre la DSN, il doit respecter l’échéance du 5 ou du 15 du mois suivant. Il ne pourra pas se contenter de dire qu’il a « fait de son mieux » si le retard lui est imputable.

Deux limites importantes :

  • le cabinet ne répond que de ce qui lui a été confié et transmis. Des éléments variables envoyés en retard ou faux restent de la responsabilité de l’employeur ;
  • les décisions de gestion (accorder une prime, classer un salarié, rompre un contrat) appartiennent à l’employeur, sous réserve du devoir de conseil du cabinet.

Le devoir de conseil : ce que disent les arrêts de 2009 et 2024

C’est le point le plus sensible pour les cabinets. Pour établir un bulletin, l’expert-comptable doit lire le contrat de travail. La Cour de cassation en déduit qu’il doit aussi signaler ce qui ne va pas dans ce contrat.

L’arrêt fondateur du 17 mars 2009

Un centre chirurgical avait confié à son cabinet une « prestation sociale » limitée aux bulletins et aux déclarations de deux salariés. L’une d’elles, embauchée sans contrat écrit pour des missions ponctuelles, a obtenu la requalification en CDI et des indemnités. La cour d’appel avait mis le cabinet hors de cause, faute de mission de rédaction des contrats.

La Cour de cassation casse. Selon elle, l’expert-comptable chargé des bulletins et déclarations sociales a, compte tenu des informations qu’il doit recueillir sur le contrat, une obligation de conseil sur la conformité de ce contrat à la loi (Cass. com., 17 mars 2009, n° 07-20.667).

La confirmation du 6 novembre 2024

Une salariée à temps partiel, embauchée avant l’intervention du cabinet, a obtenu la requalification de son contrat en temps plein. La cour d’appel avait écarté la responsabilité du cabinet pour trois raisons : pas d’audit social dans la lettre de mission, contrat antérieur à la mission, contrat non rédigé par le cabinet.

La Cour de cassation balaie ces trois arguments. Elle reprend la formule de 2009 et précise que le cabinet doit, le cas échéant, avertir son client des irrégularités du contrat (Cass. com., 6 nov. 2024, n° 22-13.973).

À retenir : le devoir de conseil se mesure aux informations que la mission oblige à recueillir, pas à l’intitulé de la mission. Un contrat à temps partiel sans répartition des horaires, ou un CDD sans motif, doit déclencher une alerte écrite.

Tableau récapitulatif : qui répond de quoi ?

Élément de la mission Nature de l’obligation Responsable en cas de problème
Calcul du bulletin à partir des éléments transmis Tend vers une obligation de résultat Le cabinet, si l’erreur lui est imputable
Dépôt de la DSN et des déclarations dans les délais Tend vers une obligation de résultat, si les éléments ont été fournis à temps Le cabinet, sauf retard ou erreur du client
Alerte sur une irrégularité visible dans les éléments de paie (contrat, convention collective) Devoir de conseil et de mise en garde, apprécié strictement Le cabinet, s’il n’a pas alerté par écrit
Conseil général en droit social Obligation de moyens Le cabinet, si une faute est prouvée
Exactitude des éléments variables (heures, absences, primes) Obligation du client L’employeur
Décisions de gestion (prime, classification, rupture) Responsabilité du client L’employeur, sauf défaut de conseil du cabinet

Ces qualifications restent des tendances : en cas de litige, le juge apprécie au cas par cas selon la lettre de mission et les échanges.

La lettre de mission : le document qui tranche

La lettre de mission fixe le périmètre exact du cabinet. Une formule courante est : « établissement mensuel des bulletins et des déclarations sociales à partir des éléments communiqués par le client ».

Cette rédaction protège le cabinet contre une responsabilité sur tout le droit social de l’entreprise. Elle ne lui permet pas, en revanche, d’invoquer « ce n’était pas dans ma mission » pour une anomalie visible dans les documents qu’il devait examiner. C’est exactement ce qu’a jugé la Cour de cassation en 2024.

Attention à la clause des trois mois

Beaucoup de lettres de mission imposent au client d’agir dans les trois mois suivant la connaissance du sinistre. La Cour de cassation a validé ce délai contractuel entre professionnels. Un employeur qui avait attendu la fin du procès prud’homal a été jugé forclos (Cass. com., 11 oct. 2023, n° 22-10.521).

Sans clause de ce type, la prescription de cinq ans ne court qu’à partir de la décision prud’homale devenue irrévocable (Cass. ch. mixte, 19 juill. 2024, n° 20-23.527).

Conseils pratiques

Pour l’employeur

  • Transmettre les éléments variables par écrit et dans le délai convenu, pour pouvoir prouver ce qui a été envoyé.
  • Relire la lettre de mission, notamment le périmètre social et les délais de réclamation.
  • En cas de contentieux prud’homal ou de contrôle URSSAF lié à la paie, prévenir le cabinet par écrit sans attendre et demander les coordonnées de son assureur.

Pour le cabinet

  • Rédiger une lettre de mission précise : tâches incluses, tâches exclues, calendrier de transmission des éléments.
  • Contrôler les contrats de travail à l’entrée en mission, y compris ceux signés avant votre arrivée.
  • Formaliser chaque alerte par écrit et la dater : en cas de litige, c’est au cabinet de prouver qu’il a conseillé.
  • Conserver la trace des éléments reçus et de leur date de réception.

FAQ

L’expert-comptable est-il responsable d’une erreur sur un bulletin de paie ?

Oui, si l’erreur vient de son calcul ou de son paramétrage et non des éléments transmis par l’employeur. Pour un calcul simple à partir de données fournies, les juges tendent à appliquer une obligation de résultat.

Qui paie le redressement URSSAF causé par une erreur de paie ?

L’URSSAF réclame toujours les sommes à l’employeur. Celui-ci peut ensuite se retourner contre son cabinet et l’assureur de ce dernier. Les cotisations qui étaient dues de toute façon ne sont en général pas indemnisées, contrairement aux majorations de retard.

Le cabinet doit-il vérifier les contrats de travail s’il ne les a pas rédigés ?

Oui, dans la mesure où il en a besoin pour établir la paie. Depuis l’arrêt du 6 novembre 2024, même un contrat signé avant son arrivée doit faire l’objet d’une alerte s’il est irrégulier.

Une DSN en retard engage-t-elle la responsabilité du cabinet ?

Oui, si la transmission faisait partie de sa mission et que le client avait fourni les éléments à temps. Les pénalités de retard peuvent alors lui être réclamées.

Dans quel délai agir contre son expert-comptable ?

Le délai légal est de cinq ans, mais la lettre de mission peut prévoir un délai de réclamation beaucoup plus court, souvent trois mois. Il faut la relire dès le premier signe de litige.

Conclusion

Obligation de moyens en principe, de résultat pour les tâches de calcul et de déclaration, et devoir de conseil renforcé sur tout ce que la paie fait passer sous les yeux du cabinet. En cas de litige, le juge examinera toujours quatre points : ce que prévoyait la lettre de mission, ce que le client a transmis, ce que le cabinet pouvait détecter, et s’il a alerté par écrit.

Cet article est fourni à titre d’information générale et ne remplace pas l’avis d’un avocat sur une situation précise.
Sources

Versement mobilité, VMA et VMRR : tout comprendre aux différentes contributions transport en 2026

Mobilité régionale et rurale

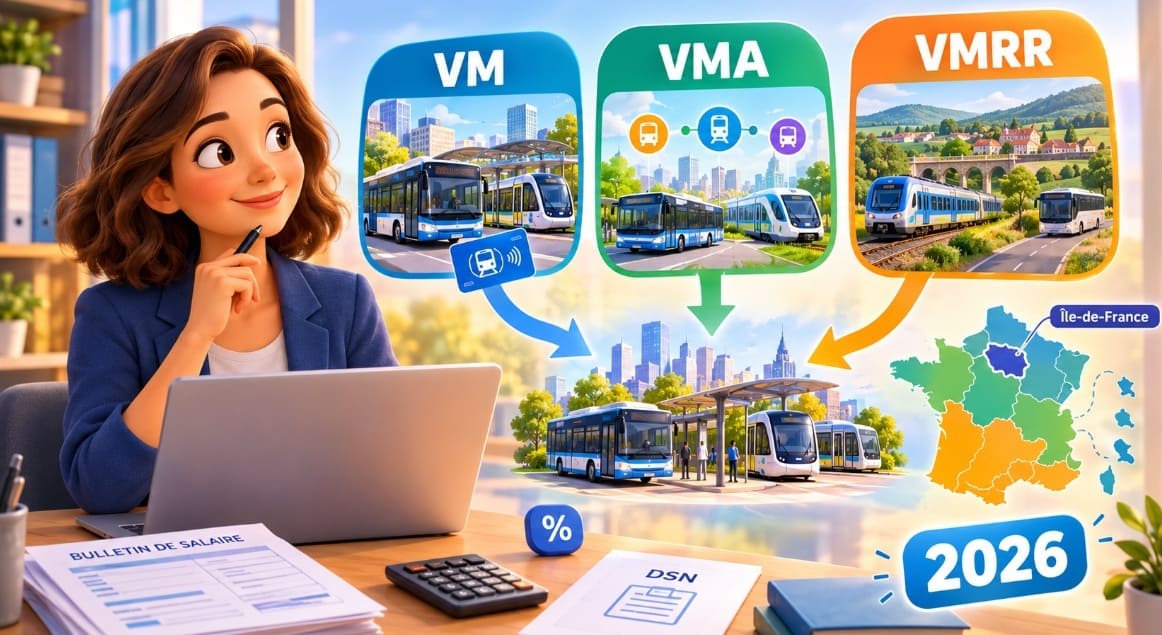
Le versement mobilité (VM), le versement mobilité additionnel (VMA) et le versement mobilité régional et rural (VMRR) sont trois contributions patronales distinctes, destinées au financement des transports, avec des taux, des périmètres et des autorités compétentes spécifiques. Voici un rappel structuré pour les professionnels de la paie et des RH.

Le versement mobilité (VM) : la contribution de base

Le versement mobilité (VM) est une contribution patronale due par les employeurs de 11 salariés et plus dans les zones où il a été institué par une autorité organisatrice des mobilités (AOM), que ce soit en Île-de-France ou en province. Son assiette correspond aux rémunérations soumises à cotisations sociales versées aux salariés.

Taux variables selon les territoires

Le taux du VM est fixé par l’AOM compétente dans la limite de plafonds légaux, qui varient notamment selon la taille de l’agglomération, la présence de transports en commun en site propre (TCSP) et l’existence de communes touristiques. En pratique, les taux applicables en 2026 vont de 0,2% à 2% selon les territoires.

En Île-de-France, les limites du taux sont fixées par la loi et peuvent atteindre des niveaux plus élevés qu’en province. En dehors de l’Île-de-France, le taux maximal de droit commun est généralement de 0,55%, majorable sous conditions (TCSP, communes touristiques, etc.).

Calendrier et recouvrement

L’employeur doit payer le VM auprès de l’URSSAF (ou de la MSA pour les exploitants agricoles) dans les mêmes conditions et aux mêmes dates que les cotisations de sécurité sociale. Le versement s’effectue via la DSN, avec les codes de rubrique dédiés

Le versement mobilité additionnel (VMA) : une contribution complémentaire

Le versement mobilité additionnel (VMA) est une contribution complémentaire au VM, qui peut être instituée par certains syndicats mixtes de transport (dits « SRU ») pour financer des projets spécifiques de mobilité (coordination de services, systèmes d’information voyageurs, tarification et billettique intégrée, etc.).

Taux plafonné à 0,50%

Le taux du VMA ne peut excéder 0,50% des rémunérations soumises à cotisations. À l’intérieur d’un périmètre de mobilité urbain, ce taux peut être réduit pour que le total VM + VMA n’excède pas le taux maximum autorisé par la loi pour le VM seul.

Le VMA ne se substitue pas au VM : il s’y ajoute, dans la limite des plafonds légaux.

Le versement mobilité régional et rural (VMRR) : une nouveauté 2025–2026

Créé par la loi de finances pour 2025, le versement mobilité régional et rural (VMRR) permet aux régions de métropole (hors Île-de-France) et à la collectivité de Corse d’instituer un versement mobilité spécifique à l’échelle régionale. Ce dispositif a été étendu aux DROM (Guadeloupe, Guyane, Martinique, La Réunion, Mayotte) en 2025.

Taux maximal de 0,15%

Le taux du VMRR est fixé dans la limite de 0,15% des rémunérations soumises à cotisations. La région peut réduire ce taux ou le ramener à zéro sur le territoire de certains établissements publics de coopération intercommunale (EPCI).

Régions concernées en 2025–2026

Au 1er janvier 2026, plusieurs régions ont mis en place le VMRR, notamment

  • PACA : 0,15% depuis le 1er juillet 2025, puis 0,08% depuis le 1er janvier 2026 sur la totalité du territoire ;

  • Occitanie : 0,15% sur une partie du territoire depuis novembre 2025 ;

  • Bourgogne-Franche-Comté, Bretagne, Centre-Val de Loire, Nouvelle-Aquitaine : taux de 0,15% (sur tout ou partie du territoire) depuis janvier 2026.

Modalités déclaratives

Comme le VM et le VMA, le VMRR est payé auprès de l’URSSAF compétente dans les mêmes conditions et aux mêmes dates que les cotisations de sécurité sociale.

Tableau récapitulatif : VM, VMA et VMRR

Caractéristique Versement mobilité (VM) Versement mobilité additionnel (VMA) Versement mobilité régional et rural (VMRR)
Autorité compétente AOM (communautés de communes, métropoles, etc.) Syndicats mixtes de transport (SRU) Régions (hors Île-de-France) et Corse, DROM
Seuil d’effectif 11 salariés et plus 11 salariés et plus (même assiette que VM) 11 salariés et plus (même assiette que VM)
Taux maximal 0,2% à 2% selon territoires 0,50% 0,15%
Cumul possible Oui, avec VMA et/ou VMRR Oui, avec VM (dans la limite des plafonds) Oui, avec VM et/ou VMA
Entrée en vigueur Depuis longtemps (ex-versement transport) Depuis plusieurs années Depuis 2025 (loi de finances 2025)
Recouvrement URSSAF / MSA, mêmes dates que la sécurité sociale URSSAF / MSA, mêmes dates que la sécurité sociale URSSAF / MSA, mêmes dates que la sécurité sociale

Points de vigilance pour la paie

  • Vérifier le ou les taux applicables selon la localisation exacte de chaque établissement (code postal, commune, EPCI).

  • Contrôler les cumuls : dans certaines zones, VM + VMA + VMRR peuvent coexister, dans la limite des plafonds légaux

  • Surveiller les évolutions 2026 : plusieurs AOM et régions ont modifié leurs taux ou périmètres au 1er janvier ou 1er juillet 2026.

  • S’assurer du bon paramétrage en paie : les contributions VM, VMA et VMRR doivent être calculées sur la bonne assiette et déclarées avec les codes de rubrique appropriés en DSN.

RGDU 2027 : impact du projet de décret sur les branches non conformes au SMIC

RGDU 2027

La réduction générale dégressive unique (RGDU) pourrait connaître une évolution majeure à partir de 2027. Un projet de décret présenté le 17 juin 2026 précise les modalités d’application d’un dispositif issu de la LFSS 2026, visant les branches dont les minima conventionnels restent inférieurs au SMIC. Objectif : inciter à la mise à jour des grilles salariales, tout en encadrant l’impact pour les employeurs.

RGDU et SMIC : rappel du mécanisme actuel

La RGDU permet aux employeurs de bénéficier d’un allègement de cotisations patronales calculé via un coefficient appliqué à la rémunération brute.

Ce coefficient dépend notamment du SMIC, qui constitue un paramètre central dans la formule de calcul.

En 2026, le SMIC est gelé à sa valeur du 1er janvier (12,02 €), avec une revalorisation intervenue au 1er juin (12,31 €). Le choix du paramétrage dans le logiciel de paie (SMIC annuel ou SMIC courant) impacte directement le montant de la réduction.

LFSS 2026 : un changement majeur pour les branches non conformes

La loi de financement de la sécurité sociale pour 2026 introduit un principe inédit :

  • Dans certaines branches, le SMIC pourrait être remplacé par le minimum conventionnel.

  • Cette substitution s’applique lorsque le minimum de branche des salariés sans qualification est inférieur au SMIC.

  • Résultat : une baisse du montant de la RGDU pour les employeurs concernés.

Exemple concret

  • Minimum conventionnel : 11,52 €

  • Rémunération annuelle : 36 000 €

  • RGDU annuelle avec SMIC : 3 628,42 €

  • RGDU annuelle avec minimum conventionnel : 3 175,79 €

Soit une perte de plus de 450 € par an.

Objectif du gouvernement : pousser les branches à se mettre à niveau

Le dispositif vise clairement à :

  • Inciter les branches professionnelles à réviser leurs minima conventionnels.

  • Réduire les situations où les grilles salariales sont en dessous du SMIC légal.

Toutefois, le projet cherche aussi à limiter les effets négatifs pour les entreprises respectant déjà le SMIC.

Calendrier d’application prévu

Selon le projet de décret :

  • Entrée en vigueur : RGDU 2027.

  • Application concrète : régularisation en fin d’année (paie de décembre).

Un point important : le contexte politique (élections 2027) pourrait encore influencer ce calendrier.

Comment sont identifiées les branches non conformes ?

Le dispositif repose sur deux arrêtés annuels :

  • Avant le 31 janvier : liste des branches dont les minima étaient inférieurs au SMIC sur toute l’année précédente.

  • Avant le 30 novembre : mise à jour de la liste (retrait des branches mises en conformité).

Conséquence : l’employeur ne saura qu’en fin d’année s’il est réellement concerné.

Quel minimum conventionnel sera retenu ?

Le projet de décret précise plusieurs cas :

  • Priorité au montant annuel, puis mensuel.

  • En présence de plusieurs grilles : retenue du minimum le plus élevé.

  • À défaut de minimum spécifique : niveau de qualification le plus bas.

  • En cas de distinctions territoriales : analyse zone par zone.

Ce minimum sera converti en équivalent horaire pour comparaison avec le SMIC.

Nouvelle formule de calcul de la RGDU

En cas d’application du dispositif, la formule devient :

C=Tmin+(Tdelta×[(1/2)×((3×(Minimumannuel+heuressuppleˊmentaires))/reˊmuneˊrationannuelle−1)]×P)C = Tmin + (Tdelta \times [(1/2) \times ((3 \times (Minimum annuel + heures supplémentaires)) / rémunération annuelle – 1)] \times P)

Dans la pratique :

  • Calcul mensuel maintenu sur la base du SMIC.

  • Régularisation annuelle en décembre si nécessaire.

Les échappatoires prévues pour les employeurs

Le projet de décret prévoit plusieurs cas permettant de conserver le calcul basé sur le SMIC :

  • L’entreprise relève de plusieurs branches dont une conforme.

  • Absence de convention collective applicable.

  • Mise en place d’un accord d’entreprise ou décision unilatérale avec salaires supérieurs au SMIC.

  • Recommandation professionnelle applicable fixant un minimum supérieur au SMIC.

Ces mécanismes visent à éviter une pénalisation automatique des employeurs.

Un dispositif déjà envisagé par le passé

Ce type de mesure n’est pas totalement inédit. Une disposition similaire avait été prévue en 2008, sans jamais entrer en application, faute de nécessité.

Enjeux pour les professionnels de la paie et RH

Ce projet implique une vigilance accrue sur plusieurs points :

  • Suivi des arrêtés annuels de branche.

  • Paramétrage des logiciels de paie.

  • Anticipation des régularisations de fin d’année.

  • Analyse des conventions collectives applicables.

Pour les services paie, l’enjeu sera autant technique que stratégique.