Hausse du SMIC en décembre 2026 : environ 1 897 € brut par mois

smic decembre 2026

À partir du 1er décembre 2026, le SMIC devrait passer à environ 1 897 euros bruts mensuels pour un salarié à temps plein, soit environ 1 502 euros nets. La revalorisation annoncée est de 1,6% et intervient avant la revalorisation habituelle du 1er janvier

Le SMIC brut estimé en décembre 2026

Le SMIC mensuel brut est actuellement de 1 867,02 euros sur la base de 35 heures hebdomadaires, soit 151,67 heures mensuelles

En appliquant l’augmentation annoncée de 1,6%, le nouveau montant brut devrait s’établir autour de 1 896,89 euros par mois,

Indicateur Avant décembre 2026 À partir du 1er décembre 2026
Augmentation annoncée — 1,6%
SMIC horaire brut Environ 12,30 € Environ 12,50 €
SMIC mensuel brut, 35 h 1 867,02 € Environ 1 896,89 € info.gouv+1
SMIC mensuel net, 35 h 1 477,93 € Environ 1 502 €
Gain mensuel net annoncé — Environ 24 €

Le montant de 1 897 euros bruts est une estimation. Le chiffre officiel du SMIC brut dépendra de l’arrondi réglementaire du taux horaire et des modalités de publication du décret d’application

Brut ou net : quelle différence ?

Le SMIC brut correspond à la rémunération avant prélèvements sociaux. Il sert notamment de référence pour les bulletins de paie, les cotisations patronales et salariales, ainsi que pour les calculs liés au coût du travail.

Le SMIC net correspond au montant effectivement perçu par le salarié après cotisations sociales. Le gouvernement annonce un passage d’environ 1 478 euros nets à environ 1 502 euros nets, soit une progression d’environ 24 euros par mois.

Pourquoi la hausse intervient-elle en décembre ?

Le gouvernement a décidé d’anticiper la revalorisation au 1er décembre 2026, plutôt que d’attendre le 1er janvier 2027. La hausse de 1,6% comprend environ 1% correspondant à la mécanique de revalorisation et 0,6% de coup de pouce gouvernemental.

Selon le gouvernement, le SMIC aura ainsi progressé de 5,3% au cours de l’année 2026. Cette anticipation vise à répondre aux préoccupations de pouvoir d’achat, alors que le seuil symbolique de 1 500 euros nets mensuels est franchi.

Les conséquences pour les salariés

Pour un salarié payé au SMIC à temps plein, l’augmentation annoncée représente environ 24 euros nets de plus par mois. Sur une année, cela représente environ 288 euros nets supplémentaires, avant toute évolution de la prime d’activité ou d’autres prestations

La hausse du salaire net peut aussi modifier le montant de la prime d’activité, dont le calcul tient compte des revenus d’activité et des ressources du foyer. Il est donc recommandé de réaliser une simulation actualisée auprès de la CAF pour estimer le revenu total du foyer.

Les conséquences pour les entreprises

Pour les employeurs, la hausse du SMIC brut entraîne une hausse du coût de rémunération des salariés situés au minimum légal. Le montant brut passe d’environ 1 867 euros à environ 1 897 euros, soit environ 30 euros bruts de plus par mois avant cotisations.

Les entreprises doivent vérifier que leurs rémunérations respectent le nouveau plancher. Lorsque le minimum conventionnel est inférieur au SMIC, l’employeur doit verser un complément afin d’atteindre le salaire minimum légal.

Effets sur les salaires et l’emploi

La revalorisation ne signifie pas automatiquement une hausse de 1,6% pour tous les salariés. Elle concerne directement les rémunérations au niveau du SMIC, tandis que les autres salaires peuvent évoluer selon les négociations de branche et d’entreprise.

Les représentants du patronat craignent que cette hausse renchérisse le coût du travail et complique certains recrutements, notamment dans les petites structures. À l’inverse, l’augmentation des revenus des salariés les plus modestes peut soutenir la consommation, sans que l’ampleur de cet effet soit encore connue.
IJSS AT/MP : le plafond d’indemnisation fortement réduit au 1er novembre 2026

Diminution indemnisation AT MP

À compter du 1er novembre 2026, le plafond du salaire journalier servant au calcul des indemnités journalières de Sécurité sociale (IJSS) versées en cas d’accident du travail, d’accident de trajet ou de maladie professionnelle (AT/MP) est fortement abaissé. Cette réforme, issue du décret n° 2026-909 du 30 septembre 2026, concerne les sinistres survenus à compter de cette date.

Un plafond ramené à 0,226% du PASS

Le salaire journalier de référence pris en compte pour calculer les IJSS AT/MP passe de 0,834% à 0,226% du plafond annuel de la Sécurité sociale (PASS). Sur la base du PASS 2026, fixé à 48 060 €, il est donc plafonné à 108,62 € par jour, contre 400,82 € auparavant.

Ce nouveau plafond correspond à environ 1,8 fois le SMIC. Les salariés dont la rémunération dépasse ce niveau verront donc le montant de leurs IJSS AT/MP diminuer.

Nouveaux montants maximum des IJSS

Le montant de l’IJSS AT/MP reste calculé à hauteur de 60% du salaire journalier de base pendant les 28 premiers jours d’arrêt, puis de 80% à partir du 29e jour. Avec le nouveau plafond, les montants maximaux deviennent :ameli+1

Période d’arrêt Taux IJSS maximale à partir du 1er novembre 2026 IJSS maximale avant le 1er novembre 2026
Du 1er au 28e jour 60% 65,17 € par jour 240,49 € par jour
À partir du 29e jour 80% 86,90 € par jour 320,66 € par jour

Quelle date faut-il retenir ?

La date déterminante est celle du sinistre : accident du travail, accident de trajet ou reconnaissance de la maladie professionnelle. Les nouvelles règles s’appliquent aux arrêts de travail résultant d’un sinistre survenu à compter du 1er novembre 2026.

Pour les arrêts liés à un sinistre antérieur au 1er novembre 2026, l’ancien plafond de 0,834% du PASS, soit 400,82 € par jour en 2026, continue de s’appliquer

Conséquences pour l’employeur

Lorsque l’employeur doit assurer un maintien de salaire, la baisse des IJSS peut entraîner une hausse du complément de salaire à sa charge. Pour les salariés qui ne bénéficient pas d’un maintien de salaire conventionnel ou contractuel, la réforme se traduit par une baisse directe de leur indemnisation pendant l’arrêt.

Les entreprises doivent donc anticiper l’impact de cette mesure sur le coût des absences pour AT/MP, notamment pour les salariés les mieux rémunérés.

Plafond de la Sécurité sociale 2027 : le PASS fixé à 48 900 € (4 075 € par mois)

PMSS 2027

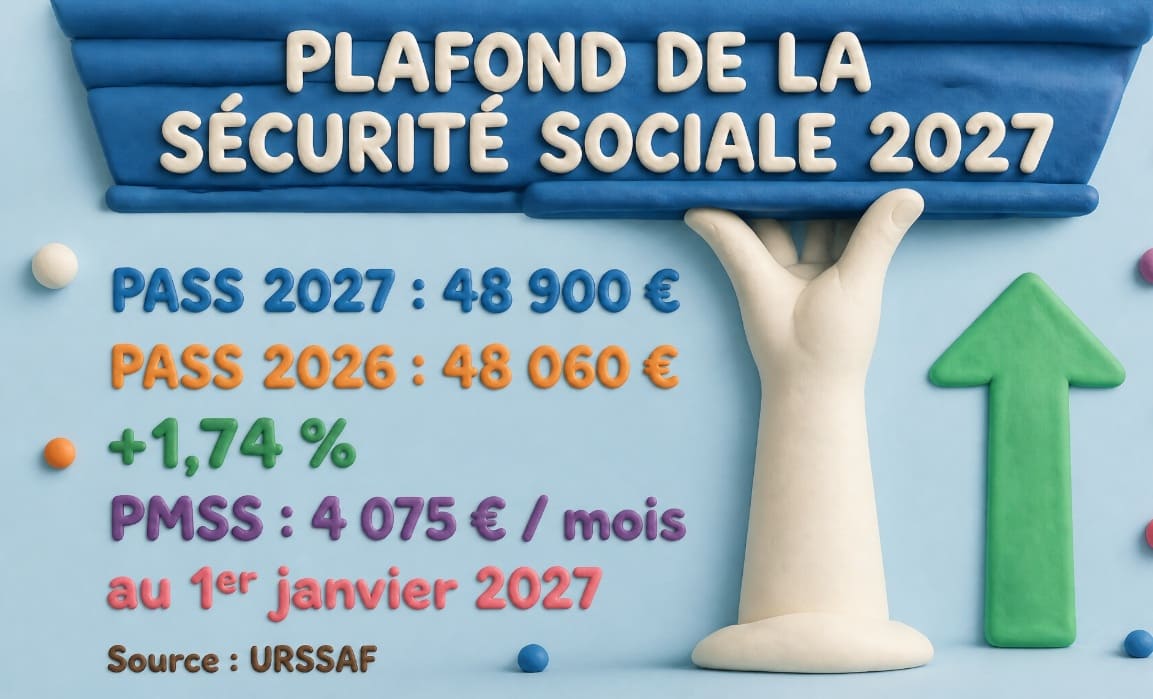
C’est désormais acté : le plafond de la Sécurité sociale 2027 augmentera de 1,74 % au 1er janvier 2027. Dans un communiqué du 16 octobre 2026, le Bulletin officiel de la Sécurité sociale (BOSS) a confirmé les nouveaux montants : le PASS 2027 s’établira à 48 900 € par an et le PMSS 2027 à 4 075 € par mois. Voici ce qu’il faut retenir.

PASS 2027 : les nouveaux montants

Le plafond mensuel passe de 4 005 € à 4 075 €, soit +70 € par mois et +840 € sur l’année. Ce chiffre correspond à la prévision publiée début octobre par la Commission des comptes de la Sécurité sociale (CCSS).

Plafond de la Sécurité sociale 2026 2027
Annuel (PASS) 48 060 € 48 900 €
Trimestriel 12 015 € 12 225 €
Mensuel (PMSS) 4 005 € 4 075 €
Hebdomadaire — 940 €
Journalier — 224 €
Horaire — 30 €

À Mayotte, le plafond mensuel passera à 3 229 € (contre 3 022 € en 2026).

Une hausse plus modérée qu’en 2026

Le plafond de la Sécurité sociale est revalorisé chaque 1er janvier en fonction de l’évolution du salaire moyen par tête (SMPT). Après +2 % en 2026, la progression ralentit à 1,74 % pour 2027, dans la lignée du ralentissement des salaires.

Ce que change le plafond de la Sécurité sociale 2027

Le PASS n’est pas une ligne du bulletin de paie, mais une valeur de référence utilisée dans de nombreux calculs :

  • Cotisations plafonnées (assurance vieillesse de base) et tranches de retraite complémentaire Agirc-Arrco ;
  • Indemnités journalières maladie, maternité, paternité et accident du travail, dont les maxima sont indexés sur le PASS ;
  • Indemnités de rupture : la limite d’exonération sociale de 2 PASS atteindrait 97 800 €. À noter, le PLFSS 2027 prévoit de ramener cette limite à 1 PASS (48 900 €) ;
  • Épargne salariale : les plafonds d’abondement de l’employeur sur le PEE et le PER collectif progressent mécaniquement ;
  • ACRE pour les créateurs d’entreprise, dont les seuils d’exonération suivent le plafond.

Quand le PASS 2027 entre-t-il en vigueur ?

Les nouveaux montants doivent encore être officialisés par arrêté, attendu d’ici fin décembre 2026. Ils s’appliqueront aux rémunérations versées au titre des périodes d’activité à compter du 1er janvier 2027. Attention : un salaire de décembre 2026 payé en janvier 2027 reste soumis au plafond 2026 (4 005 €).

FAQ

Quel est le montant du plafond de la Sécurité sociale en 2027 ? Le PASS 2027 est de 48 900 € par an, soit 4 075 € par mois.

De combien augmente le PASS en 2027 ? De 1,74 %, soit 840 € de plus sur l’année par rapport à 2026.

Le montant est-il définitif ? Il a été annoncé par le BOSS le 16 octobre 2026 et doit être confirmé par arrêté avant la fin de l’année.