Archives de catégorie : DSN

Code APE 2027 : consultez dès maintenant votre future nomenclature d’activité

Consultation APE 2027

 C’est une date à marquer d’une pierre blanche pour toutes les entreprises françaises : le 1er janvier 2027, la nomenclature d’activités française (NAF) évolue. Conséquence directe ? Votre code APE (Activité Principale Exercée) va changer.

Si cette échéance peut sembler lointaine, l’Insee permet aux entreprises de prendre les devants. Depuis ce début d’année, il est possible de connaître, à titre informatif, le futur code qui vous sera attribué. Pourquoi ce changement ? Comment consulter votre nouveau code ? Que faire en cas d’erreur ? Voici tout ce qu’il faut savoir pour anticiper cette transition administrative.


Pourquoi le code APE change-t-il en 2027 ?

Le code APE actuel repose sur une nomenclature datant de 2008. En près de 20 ans, le paysage économique a considérablement muté : digitalisation, émergence de nouveaux métiers, transition écologique.

Cette révision des nomenclatures d’activités, harmonisée au niveau européen, vise à mieux refléter la réalité économique actuelle. Bien que ce changement ne crée ni droit ni obligation supplémentaire immédiate, il reste un repère statistique et administratif crucial (notamment pour l’application des conventions collectives ou l’affichage sur les bulletins de salaire).


Comment consulter votre futur code APE dès aujourd’hui ?

L’Insee a mis en place un processus simple pour permettre aux employeurs et aux micro-entrepreneurs d’anticiper le basculement.

La démarche pas à pas :

  1. Rendez-vous sur le site officiel : sirene.gouv.fr.
  2. Renseignez votre numéro SIREN dans la barre de recherche.
  3. Votre fiche entreprise affichera votre code APE actuel (valable jusqu’au 31/12/2026) ainsi que votre futur code APE (valable à partir du 01/01/2027).

Attention : Il est impératif de ne pas utiliser ce nouveau code avant 2027. Jusqu’à cette date, seul le code actuel fait foi pour vos déclarations et documents officiels (bulletins de paie, factures, etc.).


Que faire si le nouveau code APE ne correspond pas à votre activité ?

Il peut arriver que l’attribution automatique réalisée par l’Insee ne reflète pas exactement votre activité principale réelle. Si vous constatez une incohérence, vous pouvez agir dès maintenant pour éviter tout désagrément futur.

Les options de modification :

  • En ligne (recommandé) : Vous pouvez effectuer une demande de modification ou d’expertise via votre compte ProConnect.
  • Par formulaire : Si vous ne disposez pas de compte ProConnect, une procédure via un formulaire à remplir manuellement est disponible.

Cette période de pré-consultation est justement conçue pour corriger les éventuelles erreurs en amont.


L’impact sur la paie et l’administration

Pour les services RH et les gestionnaires de paie, ce changement nécessitera une mise à jour des logiciels de paie à l’horizon 2027. Pour rappel, le code APE est une mention obligatoire sur les bulletins de salaire.

Ce qu’il faut retenir :

  • Actuellement : Continuez d’utiliser votre code APE version 2008.
  • Dès maintenant : Vérifiez votre futur code sur le site de l’Insee.
  • 1er janvier 2027 : Bascule officielle et utilisation du nouveau code sur tous les documents administratifs.

Conclusion N’attendez pas la dernière minute. Prenez quelques instants pour vérifier votre futur code APE sur le site Sirene. Cette anticipation vous permettra d’aborder la transition de 2027 en toute sérénité et de garantir la conformité de vos informations auprès de l’administration.
Contributions Conventionnelles à payer à l’URSSAF en 2026

Contributions conv 2026

La date d’exigibilité des contributions conventionnelles de dialogue social et de formation professionnelle se rapproche pour les employeurs des branches ayant transféré leur recouvrement aux URSSAF. Déclaration obligatoire dès janvier 2026, avec échéances de paiement fixées aux 5 ou 15 février 2026.

Nouveau Dispositif de Recouvrement : Ce Qu’il Faut Savoir

Depuis janvier 2026, un changement majeur impacte certaines branches professionnelles en matière de contributions conventionnelles. Les employeurs concernés doivent désormais déclarer leurs contributions de dialogue social et de formation professionnelle directement auprès de l’URSSAF, CGSS ou CMSA.

Le Cadre Législatif du Transfert aux URSSAF

La législation a ouvert la possibilité aux branches professionnelles de confier le recouvrement de leurs contributions conventionnelles aux organismes de sécurité sociale, conformément aux articles L. 2135-10, L. 6131-3 et L. 6332-1-2 du Code du travail.

Ce transfert s’accompagne de conditions strictes :

  • Conclusion d’une convention dont les modèles ont été établis par arrêté fin juin 2025
  • Montant minimal de collecte fixé à 100 000 € par année civile, avant application des frais de gestion
  • Application d’un taux forfaitaire tenant compte du risque de non-recouvrement

L’arrêté du 27 juin 2025 (Journal Officiel du 28 juin) précise l’ensemble de ces modalités techniques.

Les 8 Branches Professionnelles Concernées en 2026

À ce jour, 8 branches ont officiellement transféré le recouvrement de leurs contributions conventionnelles auxURSSAF pour l’année 2026 :

Contributions de Dialogue Social

IDCC Branche Professionnelle Taux Applicable
0489 Industries du cartonnage 0,02 %
0843 Boulangerie pâtisserie artisanale 0,25 % (cas général)
0,65 % (Bouches-du-Rhône)
0953 Charcuterie de détail 0,45 %
1267 Pâtisserie 0,28 %
1286 Confiserie, chocolaterie, biscuiterie 0,15 %
1431 Optique – lunetterie de détail 0,08 %
1979 Hôtels Cafés Restaurants (HCR) 0,05 %

Contributions de Formation Professionnelle

IDCC Branche Professionnelle Taux Applicable
1979 Hôtels Cafés Restaurants (HCR) 0,20 %
0218 Organismes de Sécurité Sociale 0,15 %

Note importante : La branche des organismes de sécurité sociale s’est ajoutée à la liste initiale établie à l’été 2025.

Dates d’Exigibilité et Modalités de Déclaration

Calendrier à Respecter Impérativement

Les employeurs des branches concernées doivent respecter un calendrier précis :

  • Période de référence : rémunérations versées en janvier 2026
  • Date de déclaration : via la DSN (Déclaration Sociale Nominative) de janvier 2026
  • Dates d’exigibilité : 5 ou 15 février 2026 selon l’échéancier habituel de l’entreprise

Déclaration en DSN : Mode d’Emploi

La déclaration mensuelle s’effectue selon les mêmes modalités que les contributions légales :

  1. Identification par IDCC : La redevabilité est déterminée automatiquement en fonction de l’identifiant de convention collective (IDCC) déclaré au niveau de chaque établissement (SIRET)
  2. Rythme mensuel : Les contributions doivent être déclarées chaque mois, de manière synchronisée avec les autres cotisations sociales
  3. Application des taux : Chaque IDCC correspond à un taux spécifique, parfois modulé selon l’effectif de l’entreprise ou la localisation géographique

Ressources et Outils à Disposition des Employeurs

Le Guide Pratique de l’URSSAF

Le réseau des URSSAF met à disposition un guide complet pour la déclaration en DSN des contributions conventionnelles. Ce document détaille :

  • Les taux applicables par IDCC
  • Les modalités de calcul selon les effectifs
  • Les périodes de référence spécifiques

Accès au guide : Guide Déclarant Contributions Conventionnelles

La Base de Connaissances GIP-MDS

Le Groupement d’Intérêt Public – Modernisation des Déclarations Sociales, responsable de la maîtrise d’ouvrage de la DSN, propose une fiche technique dédiée :

  • Référence : Fiche n°3326 (créée le 31/07/2025)
  • Contenu : Exemples pratiques de déclaration
  • Accès : www.net-entreprises.fr (rubrique Base de connaissances)

Points de Vigilance pour les Employeurs

Vérification de la Redevabilité

Les employeurs doivent vérifier leur assujettissement en fonction de :

  • Leur IDCC déclaré en DSN
  • Leur effectif éventuellement
  • Leur implantation géographique (cas particulier des Bouches-du-Rhône pour la boulangerie-pâtisserie)

Risques en Cas de Non-Déclaration

Le non-respect des obligations déclaratives peut entraîner :

  • Des pénalités de retard
  • Des majorations appliquées par l’URSSAF
  • Un risque contentieux avec la branche professionnelle

Anticipation des Échéances

Il est recommandé de :

  • Vérifier dès maintenant la configuration de votre logiciel de paie
  • Contacter votre éditeur si nécessaire pour intégrer les nouveaux codes DSN
  • Prévoir les flux de trésorerie correspondants pour les échéances de février

Perspectives et Évolutions Futures

Ce dispositif de transfert aux URSSAF s’inscrit dans une logique de simplification administrative et de sécurisation du recouvrement des contributions conventionnelles.

D’autres branches professionnelles pourraient rejoindre ce dispositif dans les prochaines années, sous réserve de :

  • Respecter le seuil minimal de collecte de 100 000 €
  • Conclure une convention avec l’URSSAF
  • Adapter leurs accords de branche

En résumé, les employeurs des 8 branches concernées doivent impérativement intégrer ces nouvelles obligations déclaratives dans leur processus de paie de janvier 2026, avec une première échéance de paiement fixée début février. La consultation des guides mis à disposition par l’URSSAF et le GIP-MDS est vivement recommandée pour sécuriser ces déclarations.

Gestion de la santé et sécurité au travail dans la DSN norme 2026

SPST 2026 et DSN

La Déclaration Sociale Nominative (DSN), pierre angulaire de la simplification administrative en France, évolue avec la norme 2026 pour répondre aux nouvelles exigences de la santé et sécurité au travail. Cette actualisation s’inscrit dans une volonté de renforcer la prévention et le suivi des salariés conformément à la loi du 2 août 2021.

Les nouveautés majeures de la DSN 2026 pour la santé au travail

1. Introduction de nouveaux blocs DSN

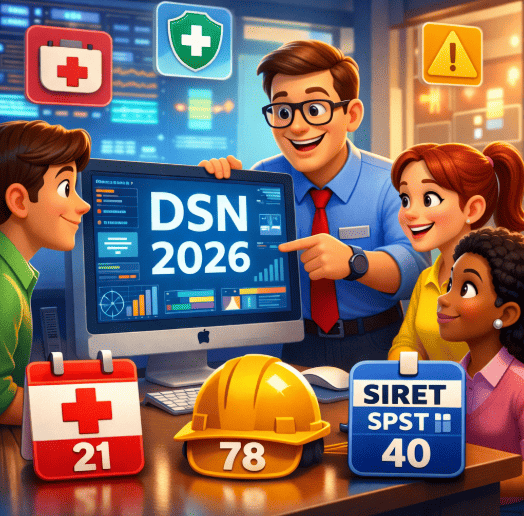
  • Bloc 21 – Suivi individuel de l’état de santé

Ce bloc rassemble toutes les données liées à la surveillance médicale des salariés : nature du suivi (classique, renforcé, adapté…), périodicité des visites, date de la dernière visite, type de visite (embauche, périodique, reprise), et motifs éventuels de non-réalisation. Il est obligatoire pour de nombreux types de contrats (CDD, intérimaires, alternants, salariés exposés à des risques…).

  • Bloc 78 – Exposition à des risques professionnels

Permet de déclarer l’exposition à des risques spécifiques (amiante, produits chimiques, travail de nuit…). Il exige la saisie d’un code risque, du poste concerné et des dates de début et de fin d’exposition, en cohérence avec le Document Unique d’Évaluation des Risques Professionnels (DUERP).

  • Bloc 40 – SIRET du Service de Prévention et de Santé au Travail (SPST)

La saisie systématique du SIRET du SPST devient obligatoire, avec vérification automatique de la validité à chaque envoi.

2. Renforcement des contrôles et interopérabilité

La structure technique de la DSN évolue avec :

  • Un schéma XML enrichi (attributs et champs obligatoires),
  • Des contrôles automatiques et croisés entre exposition aux risques, postes déclarés et suivi médical,
  • Une interopérabilité accrue avec le SI des SPST, facilitant les obligations réglementaires.


Comment paramétrer les nouveaux blocs DSN 2026

Pour garantir la conformité, il est crucial d’anticiper le paramétrage :

Bloc 21 :

  • Paramétrage direct dans le logiciel RH/paie.
  • Champs obligatoires : type de suivi, date de la dernière visite, type de visite médicale, etc.

Bloc 78 :

  • Rubriques à saisir dans le module d’évaluation des risques ou directement dans la paie.
  • N’oubliez pas d’assurer la cohérence avec le Bloc 21 pour tout salarié exposé !

Bloc 40 :

  • Mettre à jour le référentiel des partenaires avec le SIRET du SPST.
  • Tout SIRET doit être exact et validé automatiquement.

Des exemples de paramétrage XML et guides détaillés sont disponibles sur net-entreprises.fr et DSN Info.

Impacts en cas de non-renseignement des blocs santé au travail

L’absence d’information sur les blocs obligatoires (21, 78, 40) entraîne des anomalies bloquantes :

  • La DSN sera rejetée par les organismes sociaux,
  • Un message d’erreur détaillé sera transmis,
  • Correction impérative avant tout nouvel envoi pour être en règle.

À retenir : Une DSN incomplète ou incorrecte en matière de santé au travail bloque la validation administrative et vous expose à des sanctions et des contrôles accrus.

Conseils pratiques pour garantir la conformité DSN 2026

Résumé clé : La DSN 2026 représente une évolution structurante pour la gestion de la santé sécurité au travail. La bonne prise en compte des nouveaux blocs et des exigences de paramétrage est indispensable pour garantir la conformité sociale et éviter tout blocage dans la transmission de vos obligations déclaratives.